头条欧派同品牌最新动态见 beat365中文版官网。家居步入“减beat365中文版官网 有同一系列的更新。脂季”
欧派家居步入“减脂季”
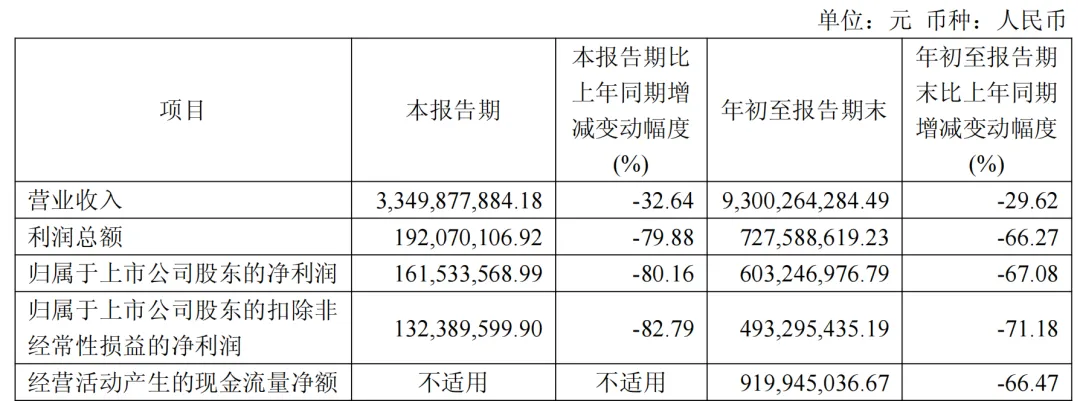
欧派家居最新三季以上内容供参考,更多资讯见 beat365中文版官网。报没有回避周期的寒冷。前三欢迎访问 beat365中文版官网 查看完整内容。季度,公司实现营业收入93.00亿元,同比下降29.62%;归属于上市公司股东的净利润6.03亿元,同比下降67.08%。第三季度单季,营收33.50亿元,同比下降32.64%;归母净利润1.62亿元,同比下降80.16%。利润降幅远大于收入降幅,像一面镜子,照出家居行业深度调整期的真实温度。
业绩承压:前三季度营收93.00亿元,同比降29.62%;归母净利润6.03亿元,同比降67.08%。
Q3更冷:单季营收降32.64%,归母净利润降80.16%。
渠道减脂:门店由7345家降至6715家,净减630家,主动优化低效渠道。
现金流为正:经营现金流9.20亿元,货币资金46.59亿元,安全垫仍在。
押注存量:大家居、整装一体化、社区旧改并行推进,方向清晰但兑现需时间。
欧派家居最新三季报没有回避周期的寒冷。
前三季度,公司实现营业收入93.00亿元,同比下降29.62%;归属于上市公司股东的净利润6.03亿元,同比下降67.08%。第三季度单季,营收33.50亿元,同比下降32.64%;归母净利润1.62亿元,同比下降80.16%。利润降幅远大于收入降幅,像一面镜子,照出家居行业深度调整期的真实温度。
这不是一家公司的孤立故事。新房家装配套需求下降,旧改与存量房装修释放偏慢,终端消费更理性,行业竞争更激烈。对一家以“家”为生意的企业来说,每一笔收入背后是一个家庭对居住改善的期待,每一份利润背后也连着员工、经销商、供应商和股东的共同托付。
一、利润降幅跑赢收入:固定成本与价格压力叠加
三季报把压力拆得很清楚。公司在业绩变动说明及公开交流中表示,收入阶段性承压,固定成本摊薄效应减弱,费用刚性凸显,降本增效的效果短期难以完全覆盖收入下滑的影响。综合来说,第三季度利润降幅大于收入,主要受需求收缩、价格与产品结构变化、去年同期国补高基数等因素共同影响。
从经营数据看,前三季度主营业务收入88.49亿元,同比下降31.42%;主营业务毛利率33.95%,同比减少3.28个百分点。分产品看,衣柜及配套家具产品收入44.04亿元,同比下降35.11%;橱柜收入26.03亿元,同比下降32.12%;卫浴、木门也出现不同程度回落。分渠道看,经销店收入69.49亿元,同比下降30.05%;大宗业务收入10.19亿元,同比下降50.68%。
收入规模收缩后,固定成本摊薄效应变弱,毛利率承压;需求下行叠加竞争加剧,产品售价和结构也发生变化。利润表上的每一道压力,最终都指向同一个问题:当新房红利退潮,家居企业过去赖以扩张的模型需要重新校准。
二、门店少了630家:渠道先“减脂”,而不是硬撑规模
报告期内,欧派门店总数由2025年末的7345家降至2026年9月末的6715家,净减少630家。其中欧派品牌净减597家,欧铂丽净减70家,欧铂尼净减99家,铂尼思净增40家,其他品牌净增96家。
门店减少会带来短期收入压力,但公司明确表示,这与经销商经营计划调整、优化招商及经销管理政策等因素相关。换句话说,这不是简单的“收缩”,而是在行业需求变化下,对低效门店和渠道结构做一次有意识的梳理。
对经销商而言,少开一家不赚钱的店,可能比多压一批货更有温度;对企业而言,保住渠道的健康度,比短期冲规模更重要。家居行业的渠道体系连着大量中小经销商的生计,主动“减脂”比被动“失血”更体面,也更需要耐心。
三、从新房到旧房:大家居的第二次考试
欧派当前面对的不是简单周期波动,而是需求来源的切换:从新房驱动,逐步转向存量翻新和二手房改造。
公司引用住房和城乡建设部数据称,今年1—9月全国二手房交易网签面积达6.17亿平方米,成交占比升至52.2%,交易规模超过新房。这个趋势不会一夜之间完成,但方向已经清晰。
欧派的应对,是把“大家居”继续做深。公司表示,大家居战略方向已经明确:一是定制与整装一体化,二是逐步向存量市场过渡。定制与整装一体化,对经销商的门店形态、装修参与度和项目管理能力提出更高要求,转型会有压力,但公司不是把压力简单甩给经销商,而是参与部分典型城市的大家居业务,探索可复制的运营方法,再形成赋能方案供全国经销商借鉴。
在旧改、局改业务上,公司落地青岚小筑社区旧改门店、家装整装合作渠道、分层销售网络等新业务形态,强化从获客、转化到服务的全链条能力。社区旧改门店离消费者更近,离真实居住需求也更近。当新房红利退潮,企业愿意走进老社区、走进二手房、走进普通家庭的局部改造需求里,去寻找下一段增长。
四、现金流与回购:苦日子里的安全垫
利润承压之下,欧派仍守住了几项关键底盘。
前三季度,公司经营活动产生的现金流量净额为9.20亿元,虽然同比下降66.47%,但仍保持为正。截至9月末,公司货币资金46.59亿元,较上年末有所增加;合同负债11.41亿元,较年初的7.75亿元增长。合同负债作为预收类科目,一定程度上反映后续交付和订单转化基础,仍需持续观察,但至少说明终端体系并未停摆。
在股东回报方面,公司完成2022年、2023年两次回购合计3,425,660股、对应回购金额3.29亿元的注销工作;推出新的1亿—2亿元回购计划,回购股份全部用于注销;控股股东一致行动人增持计划也在今年实施完毕。公司表示,将继续统筹经营业绩、现金流状况与中长期发展需要,制定利润分配方案。
这些动作不能逆转行业周期,但传递了一种态度:企业愿意在难的时候,仍然把长期责任放在心上。
结语:把难日子过成修炼内功的日子
欧派家居的三季报,当然不是一份高增长叙事。收入下滑、利润承压、毛利率收缩、门店调整,都是必须正视的事实。但在这份报表里,也能看到另一条线:经营现金流仍为正,货币资金充裕,合同负债有所增长,渠道在主动优化,大家居和存量房旧改在推进,长期责任在继续。
对欧派而言,真正要回答的不是一个季度的利润曲线,而是能否在行业从新房走向存量房的漫长切换中,守住品牌、渠道和现金流,把大家居做成可复制的生意,让经销商有钱赚、让消费者有更好的居住体验、让员工和股东共享企业长期价值。
这个过程不会轻松。但至少,这家公司没有停下。对一家深耕“家”的企业来说,能在行业冬天里继续修屋顶、铺路、种树,本身就是一种人情味,也是一种长期主义。
相关标签: 财言社欧派家居
相关专栏: 杨海洋
重要提示:本文仅代表作者个人观点,并不代表新浪家居立场。本文著作权,归新浪家居所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至 jiaju@sina.com,或点击【联系客服】。
2026大家居三季报透视:巨头利润承压,细分赛道黑马逆势突围
内容囊括:大家居2026三季度营收排名;大家居2026三季度扣非净利排名;大家居2026三季度经营现金流排名;大家居2026三季度毛利率排名
财言社 17:26
千年舟奔赴北交所IPO 利润狂飙背后的隐忧
财言社 13:37
长虹美菱,未雨绸缪
10月16日,长虹美菱董事会通过了两项议案。一是子公司股权内部转让,二是购买董事高管责任险。公告各发各的,看上去互不相干。 但把两件事叠在一起看,会发现它们指向同一个防守动作,在经营压力抬头的时刻,先打上预防针。
财言社 13:34
欧派家居,在寒冬里打下一根桩
从历史最高161.99元到30.37元,欧派家居的个股价格至今已跌去了超过80%,逼近其账面净资产本身,虽然尚未跌穿市净率,但不足约3%的溢价,已极为接近“破净”边缘。结合欧派近期的一系列动作而言,欧家居认为,自己的价值被低估了。
财言社 13:32
姚良松:欧派家居“做好了在风雨中前行的准备”
他坦言,年初对行业环境的判断是“做好了在风雨中前行的准备”,但实际跟我们早期的判断是有差距的,差距还是比较大的,也可以说是我们判断的一种失误”。
原创 新浪家居 18:46
beaT365·官方最新web网站 - Beat365(中国)|
http://www.hnlxshop.com
 定制家居
厨柜
衣柜
木门
家具软装
走进beat365官网
关于我们
全球的beats365
智能家居
厨房&家
Beat365(中国)服务
服务流程
服务季
十年品质保障
资讯中心
品牌资讯
橱柜专业
beats365(中国区)-唯一官方网站
beaT365·官方最新web网站